Les violences urbaines du 17 octobre 2026 ont causé des centaines de millions d'euros de dégâts, frappant de plein fouet les commerces indépendants et fragilisant leur trésorerie.
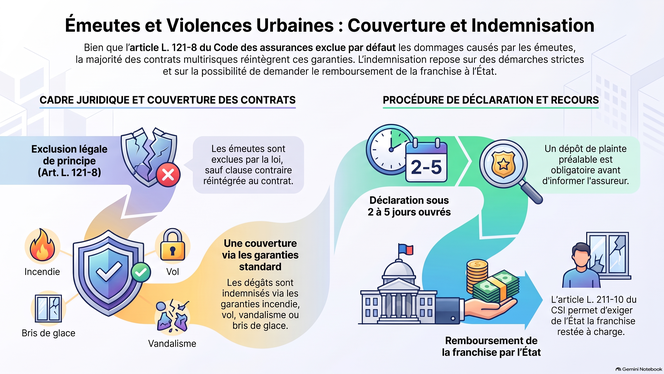
L'article L. 121-8 du Code des assurances exclut par défaut les émeutes, mais les contrats multirisques réintègrent généralement ce risque. Les victimes peuvent solliciter la couverture de leurs dommages matériels et pertes d'exploitation, activer la garantie incendie/tous risques pour leurs véhicules (ou la CIVI), et engager la responsabilité sans faute de l'État (L. 211-10 du CSI) pour obtenir la prise en charge des franchises restant à leur charge.
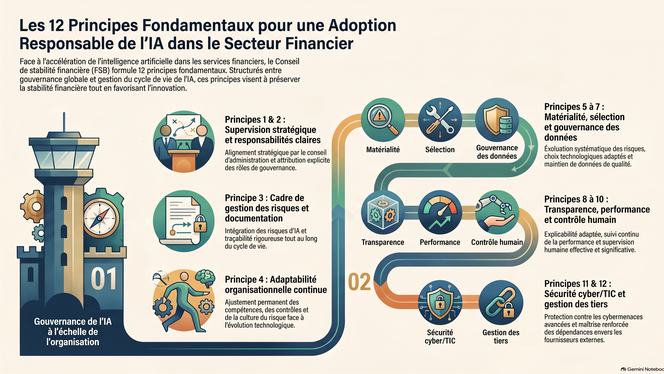
Le rapport du FSB analyse l'accélération de l'intégration de l'IA (ML, LLM, IA agentique) dans la finance. Si elle optimise les opérations (crédit, assurance, cyberdéfense), elle introduit des risques majeurs : biais, opacité, dérive, cyberattaques et concentration des tiers. L'IA agentique accroît ces périls par son autonomie.
Pour y répondre, le cadre préconise six pratiques : supervision stratégique, modèle à trois lignes de défense, documentation stricte, maintien des compétences, évaluation de la matérialité et sélection rigoureuse des modèles tout au long d'un cycle de vie en sept phases.
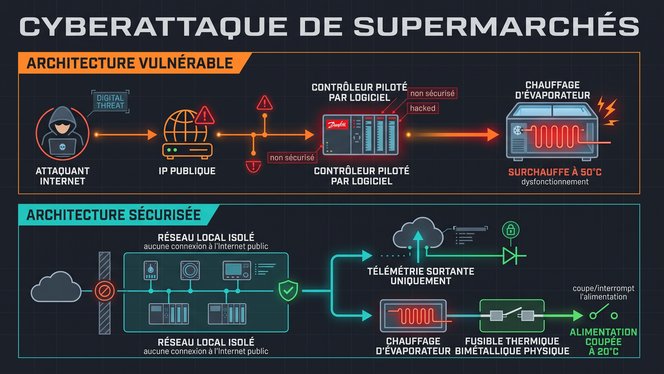
La cyberattaque du 11-12 d'octobre 2026 contre les supermarchés français a détourné les contrôleurs Danfoss connectés à Internet pour forcer le dégivrage continu des vitrines jusqu'à 50 °C, entraînant des pertes massives. Cet incident démontre le danger de la gestion exclusivement logicielle et de l'exposition directe des technologies opérationnelles (OT) sur le Web. Pour garantir la sécurité des systèmes critiques, les industries doivent appliquer deux principes fondamentaux : l'isolement réseau des automates (réseaux locaux sans accès public) et l'installation de verrous électromécaniques physiques (fusibles thermiques) pour empêcher les surchauffes.
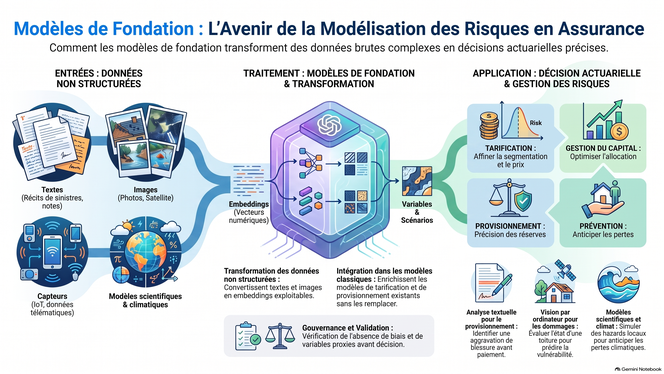
Les Foundation Models (FM) transforment l'assurance en intégrant des données non structurées (textes, images, capteurs) aux modèles actuariels classiques (tarification, provisionnement, capital). Ils améliorent la détection des risques et la précision des prédictions, notamment pour les risques climatiques.
Cependant, leur adoption exige un cadre de gouvernance rigoureux. Pour préserver l'interprétabilité et la conformité prudentielle, les FM doivent s'insérer dans des architectures hybrides (ex. CANN). Les actuaires doivent encadrer des risques spécifiques : fuite temporelle, discriminations indirectes via les embeddings, surcoût computationnel et défaut de calibration des événements extrêmes. L'expertise actuarielle reste indispensable pour garantir l'équité et la stabilité financière.
L’enquête AMRAE 2026 montre que 88,6 % des professionnels du risque utilisent l’IA, principalement générative (85,6 %). L'adoption s'est faite par la productivité documentaire (rédaction, analyse juridique) plutôt que par le cœur analytique. Le frein majeur est technique : les données textuelles affichent un taux d’usage de 25,9 %, contre 8,4 % pour les données « terrain » complexes. L’étude identifie 14 usages d’avenir prioritaires (risques émergents, simulations de crise, climat). La profession attend un accompagnement pragmatique (retours d’expérience, guides, cartographie des outils) pour évoluer de la productivité au pilotage des risques.
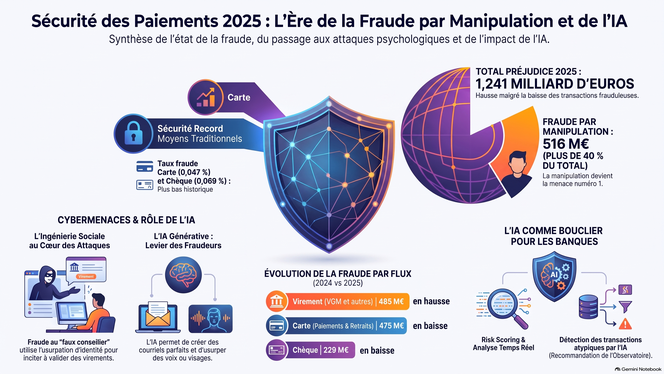
En 2025, les paiements dématérialisés en France progressent (+5,5 %) avec un bilan contrasté : si le taux de fraude sur carte atteint un plus bas historique (0,047 %), le préjudice global croît de 3,8 % pour atteindre 1,241 milliard d'euros. Le risque glisse des failles techniques vers l'ingénierie sociale (faux conseiller, substitution d'IBAN), la fraude par manipulation représentant désormais 516 millions d'euros. Le virement devient le premier poste de fraude en valeur. Pour y faire face, l'OSMP renforce les dispositifs de vérification et cible, d'ici 2027, la sécurité des agents d'IA et la cryptographie post-quantique.
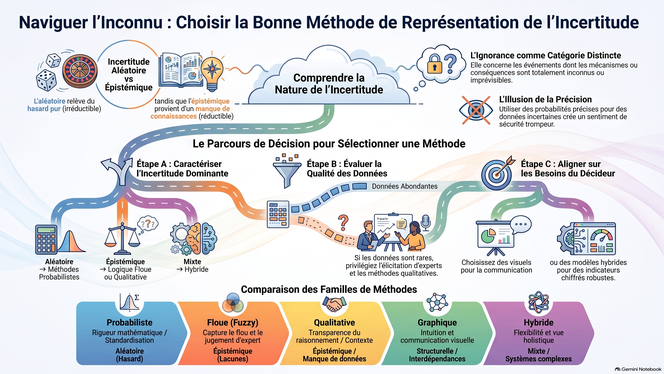
Face à des risques systémiques complexes, traiter l’incertitude de manière simpliste génère une « précision fallacieuse ». Pour bâtir des analyses de risques robustes et auditables, ce cadre propose de catégoriser d'abord la nature de l'incertitude en distinguant l'aléatoire (variabilité intrinsèque) de l'épistémique (manque de connaissances), tout en prenant en compte l'ambiguïté et l'ignorance. Il s'appuie sur cinq familles méthodologiques — probabilistes, floues/d'évidence, qualitatives, graphiques et hybrides — dont le choix s'effectue via un parcours décisionnel en cinq étapes fondé sur la qualité des données et les besoins de gouvernance. Une checklist de documentation valide l'approche finale pour transformer la fragilité des connaissances en décisions résilientes.
Cet article redéfinit le partage multilatéral des risques en assurance, où un assureur mutualise les risques de n agents. Face aux limites du modèle de Pareto classique — qui tolère l'exclusion d'agents et masque la dégradation de situations individuelles en raison de prix endogènes couplés —, les auteurs introduisent l'optimalité de Pareto inclusive et équitable (iFPO). Fondée sur des matrices séquentielles liées à des partitions d'ensembles ordonnées, cette méthodologie convexe garantit que chaque participant pèse mathématiquement dans l'optimisation. Testé via l'Expected Shortfall, l'iFPO s'impose comme un outil de gouvernance transparent et auditable pour la gestion des risques.
Le rapport de consultation du Financial Stability Board (FSB) présente des pratiques de référence pour l’adoption responsable de l’intelligence artificielle dans les institutions financières. Il analyse les bénéfices opérationnels de l’IA ainsi que les risques associés en matière de gouvernance, qualité des données, explicabilité, performance et dépendances aux tiers. Une attention particulière est portée à la cybersécurité : augmentation des cyberattaques assistées par IA, deepfakes, empoisonnement de données, attaques par injection de prompts, exploitation automatisée de vulnérabilités et risques liés aux agents autonomes. Le rapport recommande des contrôles, une supervision humaine et une gestion renforcée des risques cyber et TIC.
Cet article présente une étude qui propose une méthodologie innovante pour l'optimisation des tarifs d'assurance en intégrant la sensibilité au prix des clients via l'apprentissage hors politique tarifaire (off-policy evaluation).